주택자금 소득공제 2026 청약저축·전세대출·주담대 이자
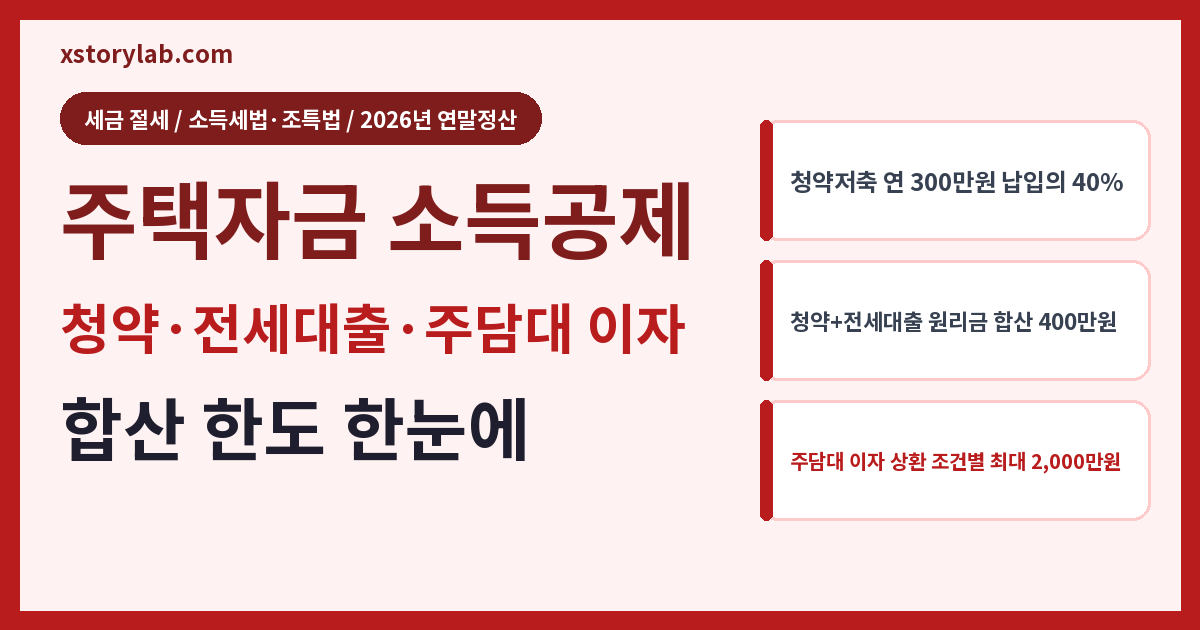
주택자금 소득공제는 주택청약종합저축, 전세대출 원리금, 주담대 이자 세 가지입니다. 청약저축은 연 300만원 납입의 40%, 청약+전세대출 합산 400만원, 주담대 이자는 상환 조건별 최대 2,000만원까지 법 조문 기준으로 정리했습니다.
세금·부동산·투자·복지·건강까지, 실생활에 꼭 필요한 재테크·정책 정보를 쉽고 정확하게 정리해 드립니다.
주택자금 소득공제는 주택청약종합저축, 전세대출 원리금, 주담대 이자 세 가지입니다. 청약저축은 연 300만원 납입의 40%, 청약+전세대출 합산 400만원, 주담대 이자는 상환 조건별 최대 2,000만원까지 법 조문 기준으로 정리했습니다.
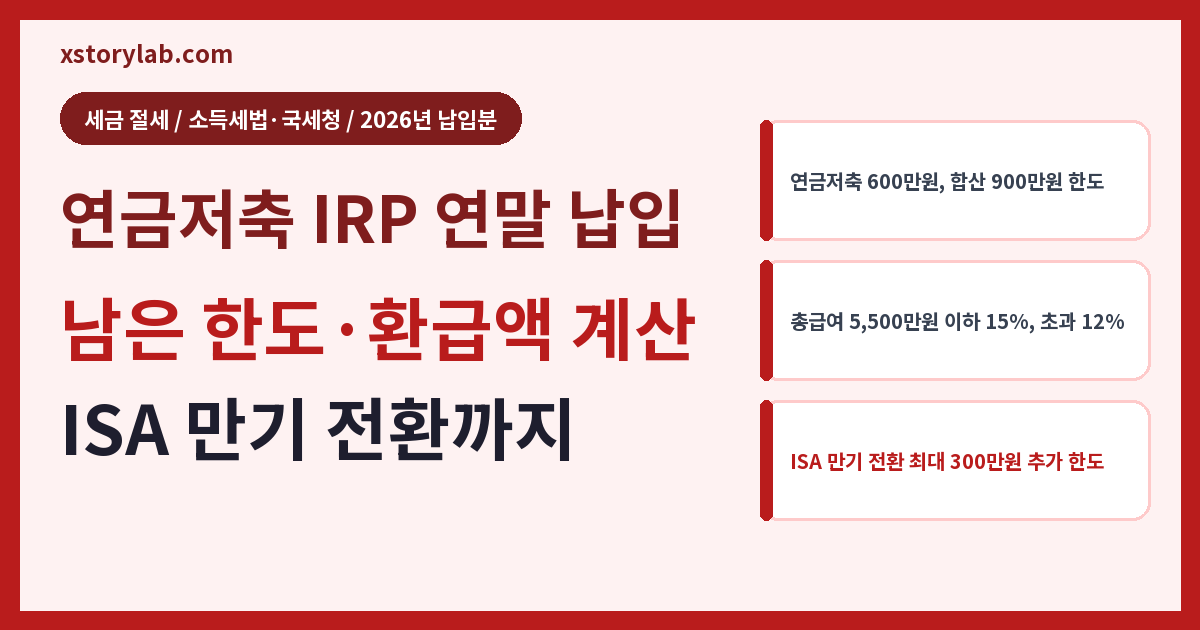
연금저축 IRP 연말 납입은 올해 낸 금액을 확인해 남은 한도를 채우는 것이 핵심입니다. 연금저축 600만원, 합산 900만원 한도와 15%·12% 공제율, 납입액별 환급액, ISA 만기 전환 추가 한도를 소득세법 기준으로 정리했습니다.
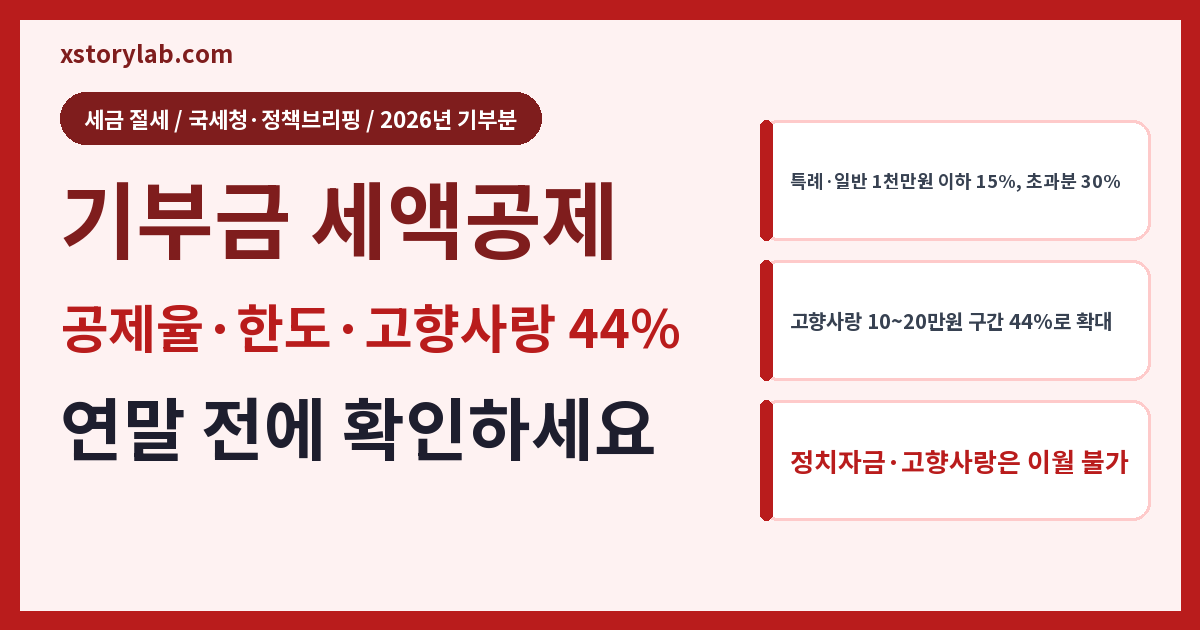
기부금 세액공제는 특례·일반기부금 1천만원 이하 15%, 초과분 30%이고 고향사랑기부금은 10만원까지 전액입니다. 2026년 기부분부터 10~20만원 구간이 44%로 오른 점과 한도·이월·증빙을 정리했습니다.
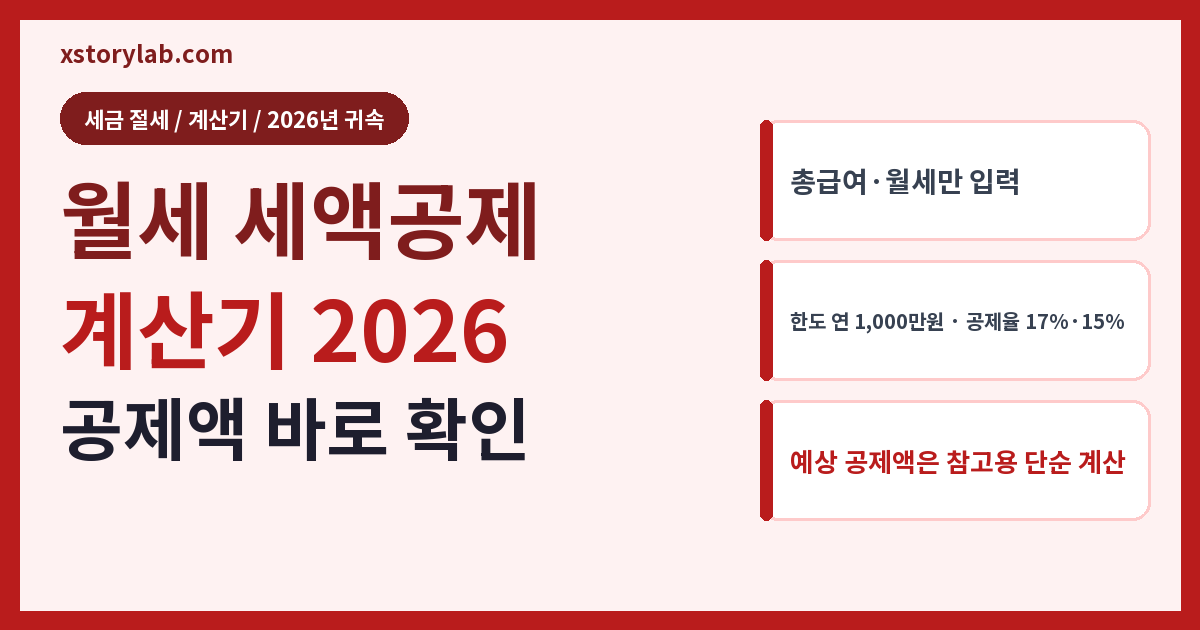
월세 세액공제 계산기로 총급여와 월세만 넣으면 예상 공제액을 바로 확인합니다. 총급여 8천만원 이하, 월세 연 1,000만원 한도, 공제율 17%·15% 기준의 2026년 귀속 단순 계산 도구입니다.

중도퇴사자 연말정산은 근로기간 중 지출한 의료비·교육비·카드 사용액만 공제되고, 기부금·연금계좌는 퇴사 후 지출도 공제됩니다. 재취업 시 지급명세서 합산과 미재취업 시 종합소득세 신고 대상 여부를 정리했습니다.

맞벌이 부부 연말정산은 자녀·부모 같은 부양가족 공제를 부부 중 한 명만 받을 수 있고, 의료비·카드 공제는 최저사용금액 때문에 누가 받을지에 따라 달라집니다. 자녀세액공제, 배분 원칙과 계산 예시를 정리했습니다.
부양가족 기본공제는 12월 31일 기준 나이 요건과 소득금액 100만원(근로소득만이면 총급여 500만원) 이하 요건을 모두 충족해야 합니다. 부모님·형제 판정, 소득에 포함되는 항목, 중복 공제 주의점을 정리했습니다.